การชำระภาษีเงินได้รวมล่วงหน้ากลางปี (종합소득세 중간예납): กำหนด 30 พฤศจิกายน 2026 ใครต้องชำระ วิธีผ่อนชำระ
ชาวต่างชาติที่ประกอบธุรกิจส่วนตัว (사업소득) ในเกาหลี — เจ้าของร้านอาหาร ร้านค้า ธุรกิจบริการส่วนบุคคล — ควรทราบว่า กำหนดชำระภาษีล่วงหน้ากลางปีของปี 2026 คือ 30 พฤศจิกายน 2026 หากยอดชำระล่วงหน้าต่ำกว่า 500,000 วอน จะไม่มีการส่งใบแจ้ง (แต่ไม่ใช่การได้รับยกเว้น เพียงแต่ยกไปรวมในรอบถัดไป) หากยอดเกิน 10,000,000 วอน สามารถชำระล่าช้าได้บางส่วน (분납) ภายใน 2 เดือน
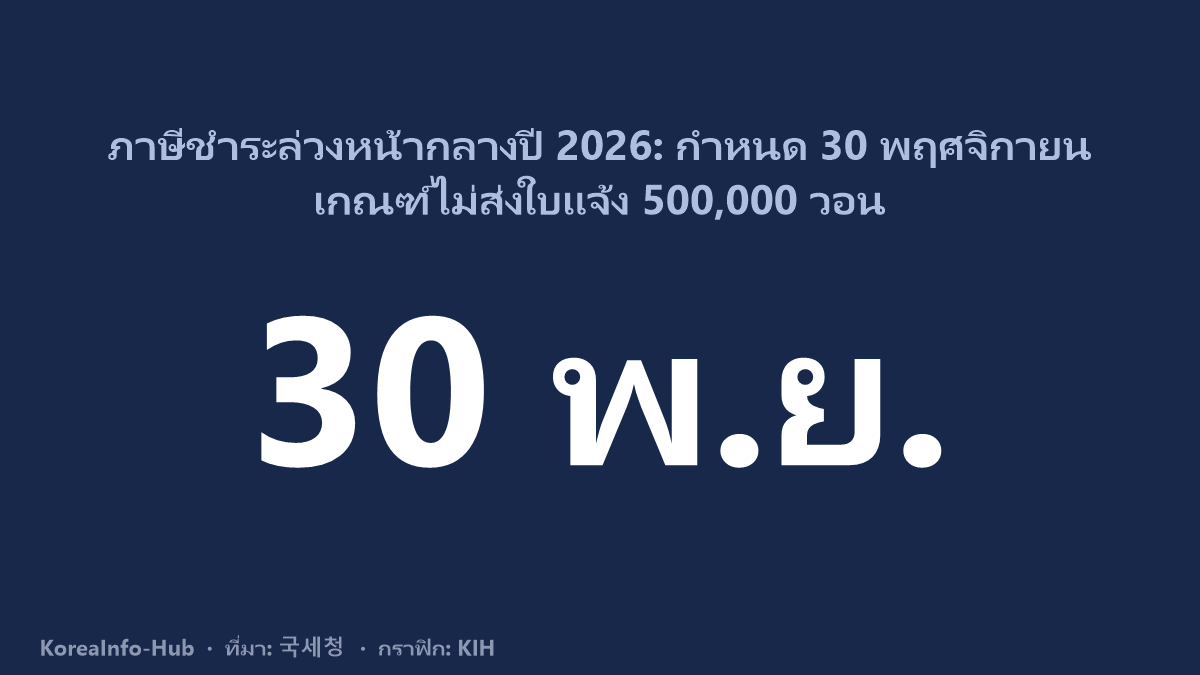
종합소득세 중간예납 (การชำระภาษีเงินได้รวมล่วงหน้ากลางปี) คือภาษีที่เกาหลีเก็บล่วงหน้า คำนวณชั่วคราวเป็นครึ่งหนึ่งของภาษีเงินได้รวมที่ได้ข้อสรุปแล้วของปีก่อน ใช้กับผู้ที่มีรายได้จากการประกอบธุรกิจ (사업소득) หรือรายได้จากการให้เช่าอสังหาริมทรัพย์ ตามระเบียบปัจจุบัน กำหนดชำระปี 2026 คือวันที่ 30 พฤศจิกายน 2026 (หากตรงกับวันเสาร์/อาทิตย์หรือวันหยุดนักขัตฤกษ์ จะเลื่อนไปเป็นวันทำการถัดไป) — หน่วยงานภาษีมักส่งใบแจ้งช่วงต้นเดือนพฤศจิกายน
ผู้ที่ควรให้ความสนใจภาษีนี้: ส่วนใหญ่คือผู้ประกอบธุรกิจส่วนตัวที่จดทะเบียนเป็นผู้ประกอบการรายบุคคล (개인사업자) — เช่น เจ้าของร้านอาหาร ร้านอาหารตามสั่ง ร้านค้าปลีก ธุรกิจบริการส่วนบุคคล — ที่มีหน้าที่ชำระภาษีเงินได้รวมของปี 2025 อยู่แล้ว (ยื่นและชำระในเดือนพฤษภาคม 2026) ผู้ที่มีเฉพาะรายได้จากเงินเดือน (근로소득 ซึ่งถูกหักไว้ทุกเดือนแล้ว) มีเฉพาะรายได้ดอกเบี้ย เงินปันผล เงินบำนาญ หรือรายได้อื่น (기타소득) หรือผู้ประกอบการรายบุคคลที่จดทะเบียนใหม่ในปี 2026 (ยังไม่มีตัวเลขปีก่อนมาคำนวณ) โดยทั่วไปไม่อยู่ในข่ายที่ต้องชำระภาษีล่วงหน้านี้
เกณฑ์ที่ไม่มีการส่งใบแจ้ง: หากยอดชำระล่วงหน้าที่คำนวณได้ต่ำกว่า 500,000 วอน หน่วยงานภาษีจะไม่ส่งใบแจ้งให้ชำระ ต้องเข้าใจให้ถูกต้องว่า นี่เป็นเพียงการไม่เรียกเก็บยอด 'ชำระล่วงหน้า' ของรอบนี้ (소액부징수) ไม่ใช่การยกเว้นภาษี: ภาษีเงินได้ของทั้งปี 2026 ยังคงถูกคำนวณและชำระเต็มจำนวนเมื่อยื่นแบบสรุปประจำปี (확정신고) ในเดือนพฤษภาคม 2027 ซึ่งตอนนั้นจะไม่มียอดชำระล่วงหน้าให้หักออก — จึงยังควรเตรียมเงินไว้ล่วงหน้า
วิธีผ่อนชำระ (분납) หากยอดชำระล่วงหน้าสูง: หากยอดอยู่ที่เกิน 10,000,000 ถึง 20,000,000 วอน ต้องชำระอย่างน้อย 10,000,000 วอนก่อนวันที่ 30 พฤศจิกายน ส่วนที่เหลือชำระล่าช้าได้ภายใน 2 เดือน — ในรอบปี 2026 คือภายใน 1 กุมภาพันธ์ 2027 (เพราะ 31 มกราคม 2027 ตรงกับวันอาทิตย์) หากยอดเกิน 20,000,000 วอน ต้องชำระอย่างน้อย 50% ก่อนวันที่ 30 พฤศจิกายน ส่วนที่เหลือ (ไม่เกิน 50%) ชำระล่าช้าได้ถึงกำหนดเดียวกัน ตามมาตรา 65 วรรคสอง ของกฎหมายภาษีเงินได้ (소득세법) ส่วนที่ได้รับอนุญาตให้ผ่อนชำระแต่ยังไม่ได้ชำระภายใน 30 พฤศจิกายน หน่วยงานภาษีจะส่งใบแจ้งให้ชำระแยกต่างหากในช่วงต้นเดือนมกราคม 2027 (1–15 มกราคม) กำหนดชำระ 1 กุมภาพันธ์ 2027 เฉพาะส่วนที่ไม่ได้รับอนุญาตให้ผ่อนชำระและชำระขาดหลัง 30 พฤศจิกายน เท่านั้นที่จะถูกคิดเงินเพิ่มกรณีชำระล่าช้า (납부지연가산세) ควรตรวจสอบยอดเงินใน Hometax/손택스 หรือโทร 126 ก่อนชำระ
หากรายได้ 6 เดือนแรกของปี 2026 (1 มกราคม – 30 มิถุนายน) ลดลงมากเมื่อเทียบกับปีก่อน สามารถเลือกยื่นตามตัวเลขจริง (중간예납추계액 신고) แทนการชำระตามยอดประมาณการเดิม โดยมีเงื่อนไขว่าภาษีที่ประมาณการ (중간예납추계액) ต้องต่ำกว่า 30% ของ 중간예납기준액 — คือยอดรวมภาษีเงินได้รวมของปีก่อน ไม่ใช่ 30% ของยอดชำระล่วงหน้าที่ระบุในใบแจ้ง — กำหนดยื่นคือ 1–30 พฤศจิกายน 2026 ตรวจสอบยอดเงินของคุณ: ยอดที่ต้องชำระระบุในใบแจ้ง (고지서) และใน Hometax/손택스 (หัวข้อ 고지 내역) หากไม่แน่ใจว่าตนอยู่ในข่ายที่ต้องชำระหรือไม่ โทรสายด่วนภาษี 126
🏛 แหล่งข้อมูลทางการ
- 국세청 Hometax (กรมสรรพากรแห่งชาติ) ↗ — ตรวจสอบยอดชำระล่วงหน้าที่ถูกต้อง ชำระภาษีออนไลน์ ดูใบแจ้งส่วนที่ผ่อนชำระ (분납)
บทความที่เกี่ยวข้อง
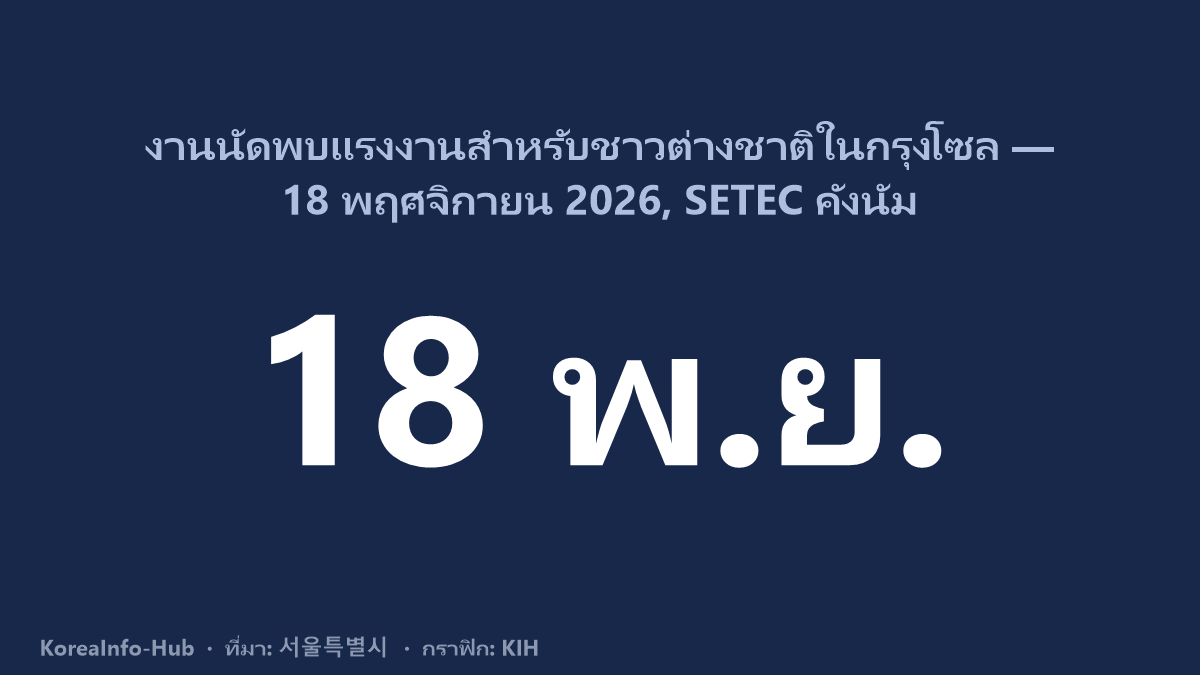
งานนัดพบแรงงานสำหรับชาวต่างชาติในกรุงโซล วันที่ 18 พฤศจิกายน 2026: สัมภาษณ์งานในสถานที่จัดงาน ให้คำปรึกษาด้านวีซ่า — ลงทะเบียนล่วงหน้าออนไลน์
บริการดูตัวอย่างการคืนภาษีสิ้นปี (연말정산 미리보기) มักเปิดช่วงปลายเดือนตุลาคมถึงกลางเดือนพฤศจิกายน: แรงงานต่างชาติควรใช้อย่างไร